Zwei Versicherungsarten, ein Buchstabe Unterschied im Namen, aber ein spürbarer Unterschied im Schutzumfang: Teilkasko oder Vollkasko – welche davon für dein Auto die richtige Wahl ist, hängt vor allem von Alter und Wert des Fahrzeugs ab.
Was die Teilkasko abdeckt
Die Teilkasko zahlt bei Schäden, die durch äußere Einflüsse entstehen – etwa Hagel, Diebstahl, Brand, Wildunfälle oder Glasbruch. Schäden, die du selbst durch einen eigenen Fahrfehler verursachst, sind darin dagegen nicht enthalten.
Was die Vollkasko zusätzlich abdeckt
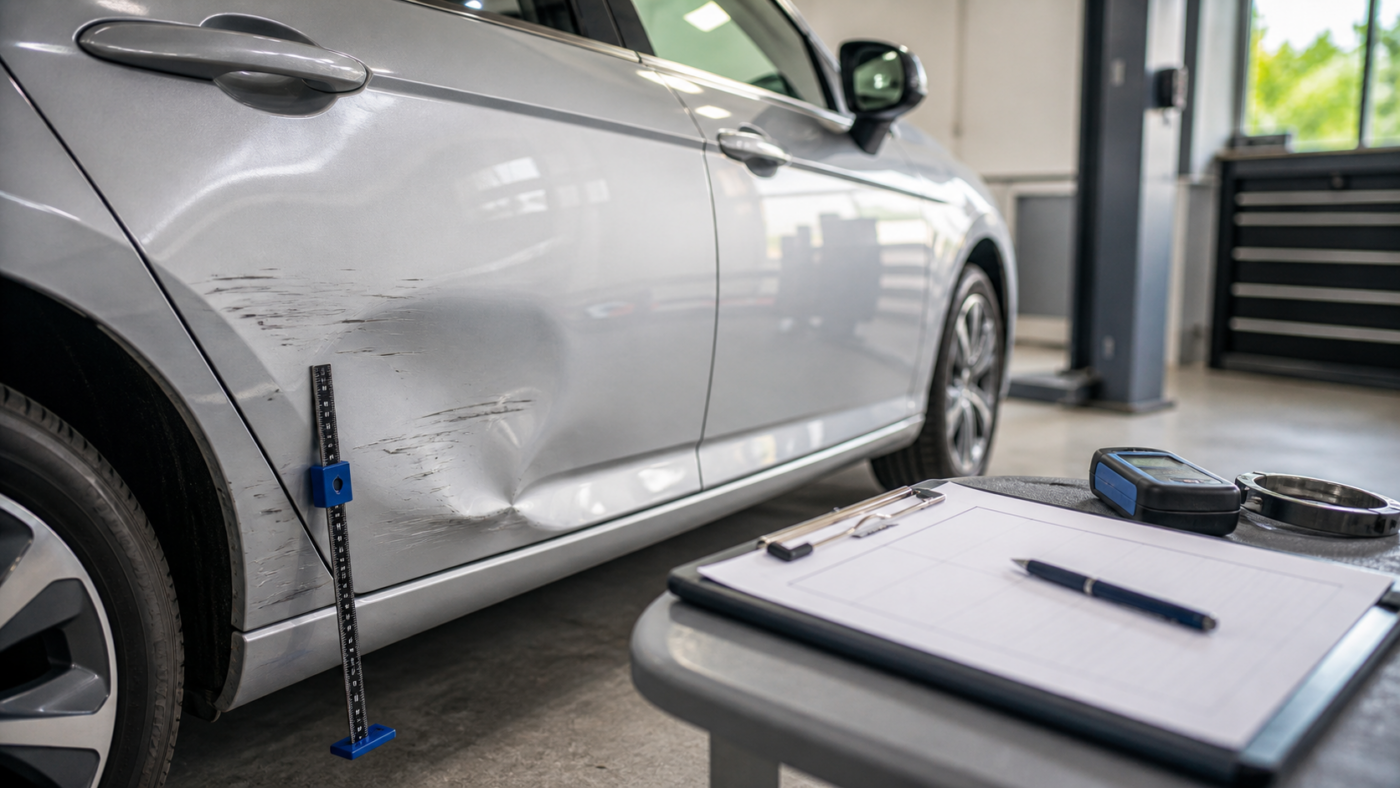
Die Vollkasko schließt automatisch den kompletten Teilkasko-Schutz mit ein und deckt darüber hinaus zusätzlich selbstverschuldete Unfallschäden am eigenen Fahrzeug sowie Vandalismus ab. Wer Vollkasko abgeschlossen hat, ist damit automatisch auch gegen alle Teilkasko-Risiken versichert – ein separater Teilkasko-Vertrag daneben ist nicht nötig.
Was beide Versicherungen ungefähr kosten
Nach Finanztip gibt es die Teilkasko beispielsweise bei der Allianz ab rund 175 Euro pro Jahr, die Vollkasko ab etwa 225 Euro pro Jahr. Diese Werte dienen nur zur groben Orientierung – die tatsächlichen Kosten hängen stark von individuellen Faktoren wie Fahrzeugtyp, Regionalklasse, Schadensfreiheitsklasse und Fahrleistung ab.
Ab wann sich der Wechsel zur Teilkasko lohnt
Für Neuwagen und junge Fahrzeuge ist Vollkasko meist sinnvoll – üblicherweise für die ersten drei bis fünf Jahre, bei besonders hochwertigen Fahrzeugen auch bis zu sieben Jahre. Wird das Auto älter oder ist es ohnehin ein Gebrauchtwagen mit geringerem Wert, verschiebt sich das Kosten-Nutzen-Verhältnis. Als Faustregel gilt: Kostet die Vollkasko-Prämie mehr als 10 Prozent des aktuellen Fahrzeugwerts pro Jahr, lohnt sich in der Regel der Wechsel zur günstigeren Teilkasko. Auch bei selten genutzten Fahrzeugen ist ein Wechsel häufig sinnvoll, da das Unfallrisiko dann ohnehin geringer ausfällt.
Wer seinen Versicherungstarif ohnehin regelmäßig prüft, findet weitere Ansätze in unserem Ratgeber, wie du den günstigsten Tarif findest, sowie eine Übersicht zu häufigen Fehlern bei der Autoversicherung.
Teilkasko oder Vollkasko: Kurzfazit
Teilkasko deckt Schäden durch äußere Einflüsse, Vollkasko zusätzlich selbstverschuldete Unfallschäden. Für neue, wertvolle Autos lohnt sich meist Vollkasko, bei älteren Fahrzeugen greift oft die Faustregel: Übersteigt die Vollkasko-Prämie 10 Prozent des Fahrzeugwerts pro Jahr, lohnt sich der Wechsel zur Teilkasko.